Modelo de carta de correção de nota fiscal: quando e como usar
O modelo de carta de correção de nota fiscal serve para formalizar ajustes em informações de uma nota já emitida, desde que o erro não altere elementos essenciais da operação tributária. Nas notas fiscais eletrônicas, o procedimento costuma ser realizado pela Carta de Correção Eletrônica (CC-e), emitida no sistema da empresa, do contador ou da Secretaria da Fazenda competente.
Antes de escrever qualquer texto, é importante saber se o campo pode ser corrigido por carta. A CC-e não substitui o cancelamento da nota, não permite mudar valores, tributos, destinatário ou produtos de maneira que altere a operação. Se houver dúvida, o mais seguro é verificar a regra aplicável à sua nota fiscal e à sua unidade federativa com a contabilidade ou com o órgão fazendário responsável.
Em geral, uma carta de correção precisa identificar claramente a nota, apontar a informação incorreta e apresentar o dado correto, sem deixar margem para interpretações. Ela deve ficar vinculada ao documento fiscal original e ser arquivada junto com os demais documentos da operação.
O que é a carta de correção e qual é sua finalidade
A carta de correção é um documento fiscal usado para retificar determinados dados de uma nota fiscal depois de sua emissão. Seu objetivo é preservar o registro da operação, corrigindo informações acessórias ou complementares sem apagar a nota original.
No caso da Nota Fiscal Eletrônica, o uso mais comum é a CC-e. Ela é transmitida eletronicamente e fica associada à chave de acesso da NF-e. Por isso, não basta elaborar uma carta em papel ou enviar uma mensagem ao cliente quando a legislação exigir o evento eletrônico: o ajuste deve ser feito no ambiente autorizado.
Um modelo escrito continua sendo útil para organizar o conteúdo da correção antes da emissão e para situações em que a empresa precisa comunicar o destinatário. Porém, essa comunicação não substitui a regularização fiscal exigida pelo sistema de emissão.
Por que a descrição precisa ser objetiva
Uma correção genérica, como “corrige-se erro de endereço”, pode ser insuficiente. O ideal é indicar qual informação estava errada e qual passa a valer. Isso facilita a conferência pelo cliente, pelo setor financeiro, pelo transporte e pela fiscalização.
Evite incluir na carta explicações extensas, justificativas comerciais ou dados que não tenham relação direta com a correção. O texto deve ser claro, completo e limitado ao ajuste permitido.
O que pode e o que não pode ser corrigido
A possibilidade de usar a carta de correção depende do tipo de nota, da natureza do erro e das regras fiscais aplicáveis. Como regra prática, ela é destinada a dados que não interfiram em preço, impostos, destinatário ou características fundamentais da operação.
| Situação | Uso da carta de correção | Observação |
|---|---|---|
| Erro em informação complementar | Geralmente permitido | Descreva o texto incorreto e o texto correto com precisão. |
| Erro em referência interna, pedido ou dados adicionais | Pode ser permitido | Confirme se o ajuste não altera a operação documentada. |
| Valor total, quantidade ou preço | Não permitido | Esses dados podem exigir cancelamento, devolução, nota complementar ou outro procedimento. |
| Base de cálculo, alíquota ou valor de imposto | Não permitido | A correção tributária deve seguir o procedimento fiscal adequado. |
| Alteração do destinatário | Não permitido | CPF, CNPJ, inscrição estadual e identificação do comprador exigem tratamento próprio. |
| Alteração de produto ou serviço que mude a operação | Não permitido | Trocar itens, quantidades ou características essenciais não é finalidade da CC-e. |
Também há restrições específicas que podem variar conforme o documento fiscal. Na NF-e, por exemplo, existem limites legais para correções ligadas a variáveis que determinam o valor do imposto, identificação do destinatário e datas relevantes de saída ou emissão. Consulte sempre o suporte do emissor, sua contabilidade ou a Secretaria da Fazenda antes de transmitir uma carta em caso de dúvida.
Dados que não podem faltar no modelo
Mesmo que a emissão seja feita pelo sistema, vale reunir os dados antes de preencher a CC-e. Isso reduz o risco de enviar uma nova correção para consertar a anterior ou de manter um texto incompleto.
- Identificação do emitente: razão social e CNPJ ou CPF, conforme o caso.
- Identificação da nota: número, série e chave de acesso, quando disponível.
- Data de emissão da nota: para facilitar a localização do documento.
- Identificação do destinatário: nome ou razão social, apenas como referência da nota original.
- Campo a ser corrigido: informe exatamente onde está a inconsistência.
- Informação anterior: apresente o dado incorreto, se isso ajudar a eliminar dúvidas.
- Informação correta: registre a redação ou o dado que deve ser considerado.
- Declaração de vínculo: deixe claro que a correção se refere à nota identificada.
O texto deve manter coerência com a nota original. Se a correção envolver endereço, por exemplo, não basta dizer “corrigir endereço”: informe o endereço completo que deve ser considerado, desde que essa modificação seja admitida para o caso concreto.
Modelo de carta de correção de nota fiscal
O texto abaixo é uma referência para estruturar o conteúdo da correção. Adapte-o ao seu caso e só o utilize quando a alteração for permitida. Para NF-e, o conteúdo deve ser inserido no campo próprio do evento de Carta de Correção Eletrônica do seu emissor fiscal.
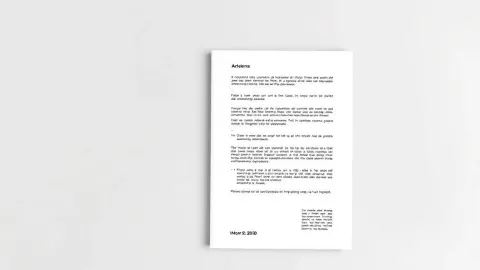
CARTA DE CORREÇÃO
Referente à Nota Fiscal nº [número da nota], série [série], emitida em [data de emissão], chave de acesso [chave de acesso].
O emitente [razão social do emitente], inscrito no CNPJ/CPF sob o nº [número], declara que a informação constante no campo [indicar campo ou informação] deve ser corrigida.
Onde se lê: “[informação incorreta]”.
Leia-se: “[informação correta]”.
Esta correção refere-se exclusivamente à informação acima descrita e não altera valores, tributos, produtos, quantidades, destinatário ou qualquer outro elemento essencial da operação documentada.
Exemplo de preenchimento:
Referente à Nota Fiscal nº 12345, série 1, emitida em [data], chave de acesso [chave].
Onde se lê: “Pedido de compra nº 458”.
Leia-se: “Pedido de compra nº 548”.
O exemplo corrige uma referência complementar. Ainda assim, é necessário verificar se o campo e o ajuste pretendido são aceitos pelas regras do documento fiscal utilizado.
Como emitir a Carta de Correção Eletrônica
O caminho exato muda conforme o programa emissor ou o sistema de gestão usado pela empresa, mas o processo normalmente segue uma sequência parecida. Faça a conferência com atenção, pois a carta transmitida passa a integrar o histórico fiscal da nota.
- Localize a nota fiscal autorizada que contém o erro.
- Confirme se a nota ainda está dentro do prazo aplicável para emissão da carta de correção.
- Verifique se o erro está entre aqueles que podem ser corrigidos por CC-e.
- Abra a opção de eventos, correções ou Carta de Correção Eletrônica no emissor.
- Redija o texto de forma direta, apontando o dado incorreto e o correto.
- Revise número da nota, série, chave de acesso e conteúdo da correção.
- Transmita o evento com a assinatura digital ou credencial exigida pelo sistema.
- Guarde o protocolo de autorização e encaminhe o documento corrigido ao destinatário, quando necessário.
Alguns sistemas permitem emitir mais de uma carta para a mesma nota. Quando isso ocorrer, a nova correção deve considerar as cartas anteriores e não pode criar contradições. Evite usar uma segunda CC-e apenas para reformular o texto sem necessidade; confira cuidadosamente antes de autorizar.
Prazo e arquivamento
Há prazo próprio para a emissão da CC-e, e ele pode depender da regulamentação aplicável ao documento fiscal. Não presuma que a carta pode ser emitida a qualquer momento. Confirme o limite no seu emissor, com a contabilidade ou na orientação da Secretaria da Fazenda.
Após a autorização, arquive o XML da nota, o XML ou protocolo do evento de correção e o DANFE correspondente, quando houver. O destinatário também deve receber a informação atualizada para manter seus registros consistentes.
Quando cancelar a nota ou usar outro documento
Se o erro altera o valor da operação, a carga tributária, a identificação do destinatário ou os itens vendidos, a carta de correção não é o caminho adequado. A solução pode envolver cancelamento da nota, emissão de documento fiscal complementar, nota de devolução, documento de estorno ou outro procedimento definido pela legislação.
O cancelamento costuma ser considerado quando a nota foi emitida com erro e a operação ainda permite essa medida dentro do prazo regulatório. Mas não cancele sem analisar se houve circulação da mercadoria, prestação do serviço, escrituração pelo destinatário ou outro fato que impeça ou condicione o procedimento.
Para erros tributários e situações que afetem a apuração de impostos, o acompanhamento de um contador é especialmente importante. Uma correção feita pelo instrumento inadequado pode gerar divergência entre os documentos, a escrituração e as obrigações acessórias.
Cuidados antes de enviar a correção
Uma boa conferência reduz retrabalho e evita problemas com clientes. Compare a nota original com o pedido, o cadastro do cliente, o comprovante de entrega ou contrato, conforme a natureza da operação. Depois, confira se a informação corrigida é realmente acessória.
- Não altere valores, impostos, quantidades ou dados essenciais usando uma carta de correção.
- Evite termos vagos como “demais dados permanecem corretos” sem especificar o ponto ajustado.
- Use a mesma grafia e os mesmos identificadores adotados nos documentos de apoio.
- Informe o setor financeiro, fiscal e o cliente quando a correção impactar a conferência interna.
- Mantenha os arquivos fiscais organizados pelo prazo exigido pela legislação.
- Peça orientação contábil quando o erro tiver qualquer reflexo fiscal ou financeiro.
A carta de correção não deve ser usada para “consertar” uma emissão sem analisar o caso. Em documentos fiscais, uma diferença aparentemente simples pode afetar estoque, transporte, créditos tributários ou obrigações declaradas.
Perguntas Frequentes
Posso corrigir o valor total da nota fiscal com carta de correção?
Não. Alterações de valor total, preço, quantidade, base de cálculo, alíquota ou imposto não devem ser feitas por carta de correção. Consulte a contabilidade para definir se é necessário cancelar, emitir nota complementar ou adotar outro procedimento.
É possível corrigir o CNPJ ou o nome do cliente?
Em regra, a identificação do destinatário não pode ser corrigida por CC-e, especialmente quando a mudança altera quem é o adquirente da operação. Verifique a solução adequada com o profissional contábil ou com o órgão fiscal competente.
Uma carta em papel substitui a Carta de Correção Eletrônica?
Não, quando a nota fiscal eletrônica exige o registro do evento de CC-e. Um documento em papel pode servir como comunicação interna ou comercial, mas não substitui a autorização eletrônica prevista para a NF-e.
Posso emitir mais de uma carta de correção para a mesma nota?
Em determinadas situações, o sistema pode aceitar mais de uma CC-e para a mesma nota. Porém, as correções precisam ser coerentes entre si, dentro do prazo permitido e apenas sobre campos que possam ser ajustados dessa forma.
Qual texto devo colocar na carta de correção?
Informe de maneira objetiva o que estava errado e qual é o dado correto. A estrutura “Onde se lê” e “Leia-se” ajuda a tornar a alteração clara. Não inclua mudanças que afetem valores, tributos, produtos ou destinatário.
Existe prazo para emitir a CC-e?
Sim, há prazo regulamentar, mas ele deve ser confirmado conforme o tipo de nota e a regra aplicável. Consulte seu emissor fiscal, a Secretaria da Fazenda ou sua contabilidade antes de emitir o evento.
Conclusão
O modelo de carta de correção de nota fiscal é útil para organizar ajustes permitidos em informações acessórias de uma nota já autorizada. Para usar corretamente, identifique a nota, descreva com precisão o erro e a informação correta e emita a CC-e pelo sistema apropriado quando se tratar de NF-e.
Não use a carta para mudar valores, impostos, produtos, quantidades ou identificação do destinatário. Nessas situações, a empresa pode precisar de cancelamento ou de outro documento fiscal. Em caso de dúvida, confirme o procedimento com a contabilidade e com a orientação oficial da administração tributária responsável.